增值税一般纳税人的登记标准,是年应征增值税销售额超过规定标准(目前为500万元)。但如果企业当月补报了一笔此前未开票的收入,累计销售额一下子“超标”了,一般纳税人从何时开始生效?能不能“先不申报”?本文依据国家税务总局发布的政策图解,为您梳理补报销售额后一般纳税人登记的相关规定。
一、这笔收入能不能“先不申报”?
某公司会计发现,公司本月有80万元未开票收入,累计销售额将超过500万元,需要登记为一般纳税人。但登记后适用税率较高,于是询问能否先不申报这80万元收入。
答案是不能。即使当期不申报,日后被查到,这笔销售额仍要补计到所属月份,届时照样需要登记为一般纳税人。
按规定:纳税人因自行补充或更正、风控核查、稽查查补等情形调整销售额的,应按纳税义务发生时间计入对应税款所属期的销售额,据此判断年应征增值税销售额是否超过规定标准。
二、一般纳税人从何时起生效?
年应征增值税销售额超过规定标准的,一般纳税人生效之日为超过规定标准的当期1日。
对一般纳税人生效之日起已按小规模纳税人申报增值税的,还需要按一般纳税人逐期更正申报。
三、逾期未办理登记或申报的后果
应当及时、准确办理增值税申报。若未在申报期内及时办理登记,超过小规模纳税人标准的,自次月申报期结束后第5个工作日起按一般纳税人管理。
未及时办理一般纳税人申报应缴纳的税款,将从申报期截止日的次日起,按日加收万分之五滞纳金,拖延越久,成本越高。
四、政策依据
1.《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》(国家税务总局公告2026年第2号)第三、六、七、八条;
2.《中华人民共和国税收征收管理法》(中华人民共和国主席令第49号)第三十二条。
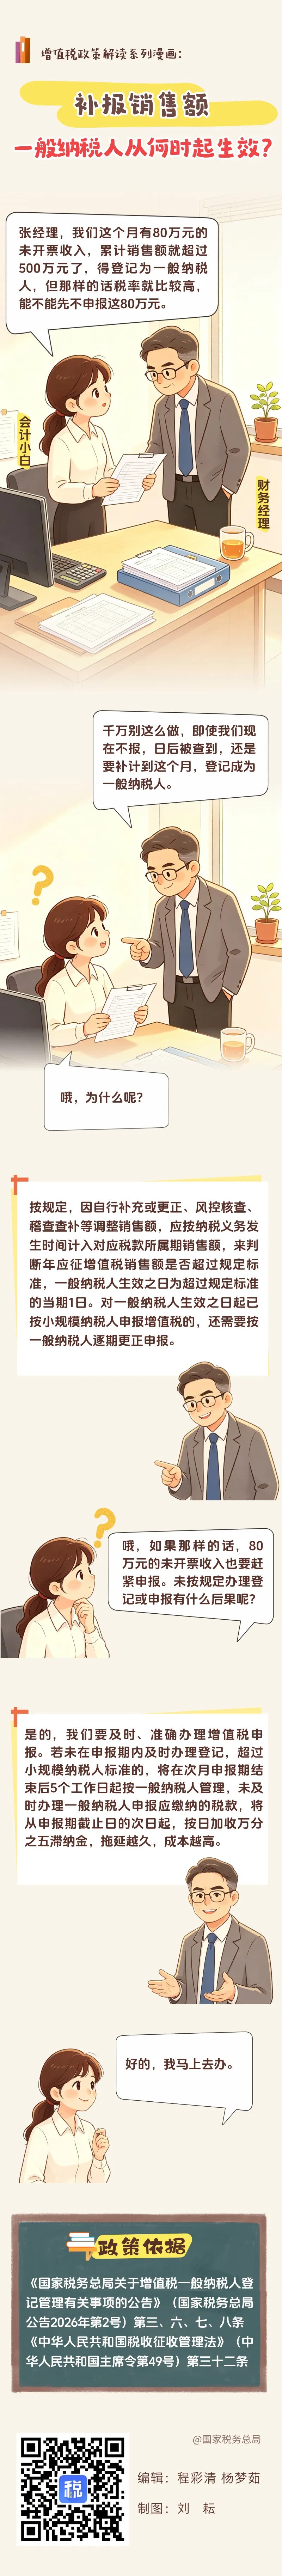
图解原图(点击查看大图)
(内容整理自国家税务总局政策法规库《补报销售额,一般纳税人从何时起生效?》,国家税务总局税收宣传中心、中国税务报社,2026年9月8日发布。)